BrasilAgro (AGRO3): Venda de Fazenda Impulsiona 1T26, Mas Itaú BBA Cobra Recorrência e Mantém Cautela com Potencial de Alta de 28%
A BrasilAgro (AGRO3) apresentou um EBITDA ajustado de R$ 95 milhões no primeiro trimestre do exercício fiscal de 2026 (1T26), resultado que ficou em linha com as expectativas do Itaú BBA. O destaque da operação foi a venda da Fazenda Rio do Meio, que contribuiu com R$ 50 milhões para o desempenho financeiro da companhia.
A operação de venda de terras, já comunicada ao mercado, trouxe um alívio para os riscos associados ao negócio de transações imobiliárias rurais da empresa. Contudo, a avaliação do banco é que a continuidade e a previsibilidade dessas transações são cruciais para uma perspectiva mais otimista.
Em relatório divulgado, o Itaú BBA manteve a recomendação neutra para as ações da BrasilAgro, estabelecendo um preço-alvo de R$ 22 para 2027. Considerando a cotação de R$ 17,18, o potencial de valorização estimado é de 28,1%, mas condicionado a novos negócios de venda de propriedades rurais.
BrasilAgro Prioriza Redução de Dívida e Vendas Estratégicas
A estratégia da administração da BrasilAgro tem sido focada na redução do endividamento, vista como uma aplicação mais eficiente de capital em um cenário de juros reais elevados. Essa prioridade, segundo o Itaú BBA, contribui para a melhora da alavancagem ajustada da companhia, que recuou no trimestre devido à diminuição da dívida líquida e ao aumento dos recebíveis.
Os analistas do banco apontam os ativos rurais mais líquidos localizados na Bahia como potenciais fontes de valorização futura. A expectativa é que a tendência de melhora na alavancagem se mantenha nos próximos períodos, reforçando a solidez financeira da empresa.
A projeção do Itaú BBA é que a BrasilAgro realize R$ 100 milhões em desinvestimentos de terras ao longo do exercício de 2026. Os R$ 50 milhões já reconhecidos no 1T26 representam metade dessa meta, o que diminui os riscos de execução e sinaliza um avanço na estratégia de monetização de ativos.
Hedge de Soja e Algodão Avança, Mas Clima Representa Risco
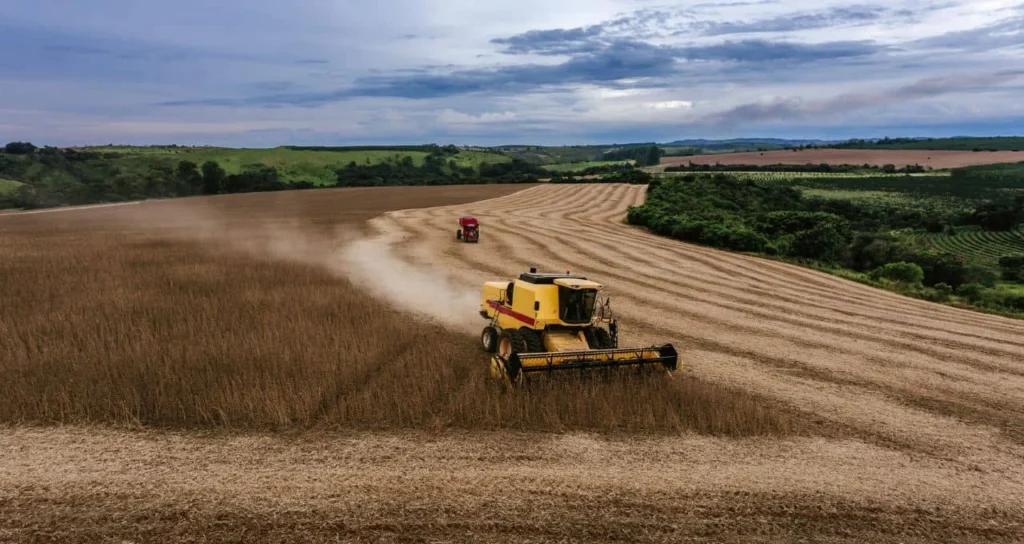
No segmento agrícola, os resultados da BrasilAgro ficaram em geral alinhados às expectativas do Itaú BBA, com a receita líquida apresentando uma variação mínima em relação às projeções. A estratégia de comercialização da empresa mostrou avanços significativos, com a ampliação da proteção de preços para a safra 2026/27.
Os contratos de hedge de soja para a safra 2026/27 passaram a cobrir 57% dos volumes esperados, com preço médio de US$ 12,26 por bushel. No algodão, a cobertura avançou de 17% para 52%, com preço médio de US$ 0,77 por libra-peso, indicando uma maior segurança contra flutuações de mercado.
Em relação aos custos, a BrasilAgro já contratou metade de suas necessidades de cloreto de potássio (KCl) para a safra 2027/28, antecipando compras para garantir previsibilidade e mitigar riscos de aumento nos preços de fertilizantes.
El Niño e Juros Elevados Pressionam o Setor Agrícola
Apesar dos avanços em comercialização e gestão de custos, o Itaú BBA alerta que as condições climáticas continuam sendo um fator de risco relevante para os resultados da BrasilAgro. Os potenciais efeitos do El Niño e a recuperação ainda limitada dos preços do milho levaram a companhia a revisar seu planejamento agrícola em Mato Grosso.
Áreas de menor produtividade destinadas ao milho foram realocadas para a soja, que apresenta retornos mais atrativos. O plantio de soja iniciou em ritmo superior ao do ano anterior, o que é um ponto positivo para a safra 2026/27. No entanto, o fenômeno climático pode impactar a produtividade de grãos e as operações de cana-de-açúcar.
As interrupções recentes nas chuvas no Centro-Sul geram preocupações com volumes menores de cana e a possibilidade de transferência de produção para a próxima safra. O cenário de commodities com preços mais altos e real desvalorizado favorece margens de exportadoras, mas riscos climáticos e juros elevados podem pressionar o fluxo de caixa do setor, especialmente para empresas menores e mais endividadas.

O Pra Quem Investe é um portal dedicado a transformar informação financeira em conhecimento acessível. Aqui, você encontra notícias, análises, insights e conteúdos educativos criados para ajudar investidores — iniciantes ou experientes — a entender o mercado, tomar decisões mais seguras e construir um futuro financeiro sólido. Nosso objetivo é simplificar o mundo dos investimentos e mostrar, na prática, como uma boa gestão financeira pode mudar vidas.
Importante: este artigo é material educativo, escrito para ajudar você a entender como os investimentos funcionam. Ele não é uma recomendação de compra ou venda de nenhum ativo. Orientação personalizada para o seu caso faz parte da consultoria, que é um serviço à parte. Os exemplos e simulações são ilustrativos; taxas, regras e impostos podem mudar. Confira sempre as informações atualizadas nas fontes oficiais (Tesouro Direto, B3, Receita Federal, CVM) antes de tomar qualquer decisão.