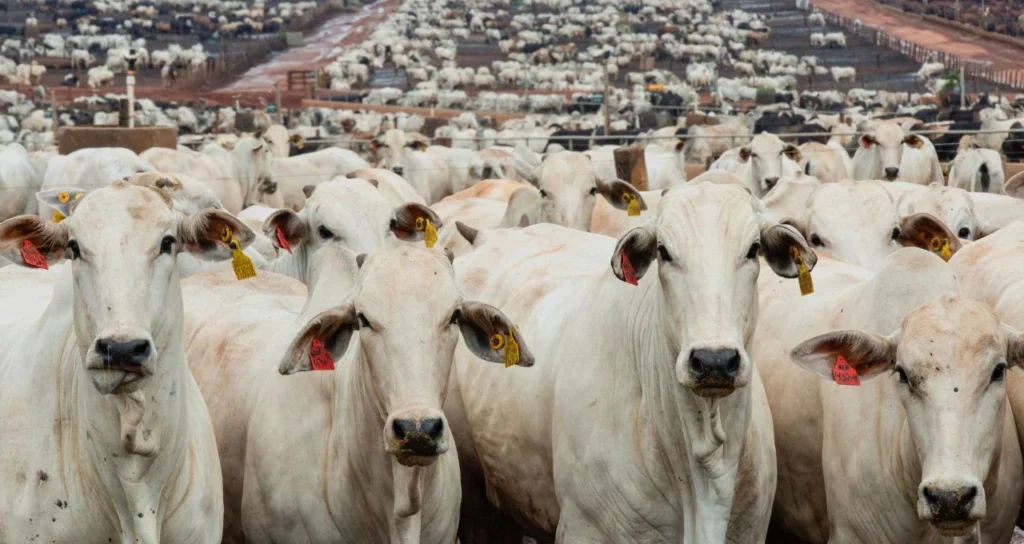
BB Investimentos mantém recomendação neutra para MBRF3 em meio a resultados mistos no 3T26, com dívida como principal ponto de atenção.
A MBRF (MBRF3) apresentou um terceiro trimestre de 2026 (3T26) com sinais positivos na rentabilidade de suas operações, mas o crescimento da dívida líquida e da alavancagem continua sendo um fator de preocupação, impedindo uma visão mais otimista por parte dos analistas do BB Investimentos. A recomendação para as ações da companhia permanece neutra.
Apesar dos avanços operacionais e da melhora em métricas como o EBITDA ajustado e as margens, a estrutura de capital da empresa ainda é vista como um ponto de atenção. A forte geração de caixa operacional é um alento, mas o endividamento elevado limita o potencial de valorização das ações no curto prazo.
Os números divulgados pela companhia mostram um cenário de contrastes, com divisões apresentando desempenho robusto enquanto outras enfrentam desafios. A integração entre Marfrig e BRF, no entanto, segue entregando sinergias positivas, o que contribui para o resultado consolidado. Conforme apurado pelas fontes, o BB Investimentos manteve sua recomendação neutra para MBRF3, com preço-alvo de R$ 26,20 para o fim de 2026.
Desempenho Operacional Sólido, Mas com Ressalvas
No 3T26, a MBRF (MBRF3) registrou um avanço em seu EBITDA ajustado e nas margens operacionais em comparação com o ano anterior. Esse desempenho foi impulsionado principalmente pela melhora na operação de carne bovina nos Estados Unidos e pela manutenção da forte rentabilidade da BRF. A receita líquida consolidada atingiu R$ 41,4 bilhões, com a margem EBITDA ajustada subindo 0,2 ponto percentual para 8,6%. O lucro líquido, por sua vez, mais que dobrou, alcançando R$ 210 milhões.
América do Norte e BRF Compensam Desafios na América do Sul
A divisão da América do Norte apresentou o melhor resultado trimestral dos últimos dois anos para a MBRF3, com receita líquida de US$ 3,7 bilhões e EBITDA ajustado de US$ 77 milhões. Isso reflete maiores volumes, preços ligeiramente superiores e custos menos pressionados. Na BRF, o mercado internacional continuou a se destacar, com o EBITDA ajustado avançando 1,7% para R$ 2,6 bilhões, impulsionado por novas habilitações para exportação e pelo desempenho da Sadia Halal. As sinergias da integração Marfrig-BRF somaram R$ 179 milhões no trimestre.
Em contrapartida, a América do Sul enfrentou um cenário mais complexo, com queda de 11,7% no volume de vendas, principalmente devido à redução das exportações para a China após o esgotamento das cotas brasileiras. A participação chinesa nos embarques caiu de 56% para 26%, enquanto os Estados Unidos passaram a absorver uma fatia maior das exportações, respondendo por cerca de 33% do total.
Dívida Líquida e Alavancagem Persistem Como Pontos de Atenção
Apesar dos resultados operacionais positivos, a estrutura de capital da MBRF3 continua sendo um ponto de preocupação. A dívida líquida encerrou o trimestre em R$ 45,7 bilhões, um aumento de 1,6% em relação ao trimestre anterior. A alavancagem financeira, medida pela relação dívida líquida/Ebitda, avançou de 3,41 para 3,45 vezes. O resultado financeiro também piorou, ficando negativo em R$ 2,1 bilhões, refletindo o aumento das despesas com juros e gastos de mercado.
Perspectivas Futuras e Manutenção da Recomendação Neutra
O BB Investimentos enxerga fatores favoráveis para os próximos trimestres, como a possível melhora nas condições da indústria de carne bovina nos EUA e o cenário positivo para o consumo global de frango, especialmente no Oriente Médio. No entanto, o banco mantém cautela com as exportações brasileiras de carne bovina para a China, o avanço dos custos do gado no Brasil, a inflação de custos de produção e o elevado nível de endividamento da companhia. Diante desse quadro, a recomendação neutra para as ações da MBRF3 e o preço-alvo de R$ 26,20 para o fim de 2026 foram mantidos, pois esses desafios devem continuar limitando o desempenho do papel no curto prazo.

O Pra Quem Investe é um portal dedicado a transformar informação financeira em conhecimento acessível. Aqui, você encontra notícias, análises, insights e conteúdos educativos criados para ajudar investidores — iniciantes ou experientes — a entender o mercado, tomar decisões mais seguras e construir um futuro financeiro sólido. Nosso objetivo é simplificar o mundo dos investimentos e mostrar, na prática, como uma boa gestão financeira pode mudar vidas.
Importante: este artigo é material educativo, escrito para ajudar você a entender como os investimentos funcionam. Ele não é uma recomendação de compra ou venda de nenhum ativo. Orientação personalizada para o seu caso faz parte da consultoria, que é um serviço à parte. Os exemplos e simulações são ilustrativos; taxas, regras e impostos podem mudar. Confira sempre as informações atualizadas nas fontes oficiais (Tesouro Direto, B3, Receita Federal, CVM) antes de tomar qualquer decisão.