STF Exclui ISS do PIS e Cofins, uma Vitória Crucial para Empresas
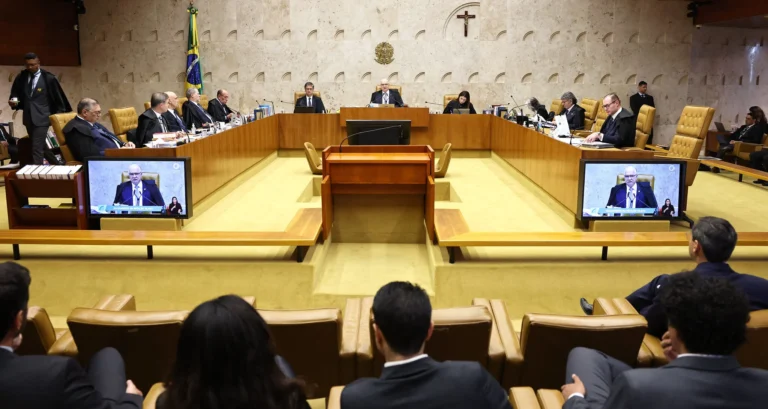
O plenário do Supremo Tribunal Federal (STF) decidiu, por maioria, que o Imposto sobre Serviços (ISS), um tributo municipal, não deve integrar a base de cálculo do PIS e da Cofins. Essas são contribuições federais essenciais para o financiamento da seguridade social no país.
A decisão representa um alívio significativo para empresas que vinham lutando judicialmente contra a inclusão do ISS nessas contribuições. Por outro lado, configura uma derrota para o governo federal, que estimava um impacto financeiro considerável em caso de desfecho desfavorável.
O governo federal calcula que o impacto potencial dessa decisão possa atingir a marca de R$ 34,5 bilhões. O julgamento, que estava empatado em cinco votos a cinco, foi decidido pelo voto do ministro Luiz Fux, que acompanhou a tese defendida pelas empresas. Conforme divulgado pela imprensa, a Procuradoria-Geral da Fazenda Nacional (PGFN) afirmou estar “analisando a decisão do Supremo Tribunal Federal para definir a estratégia de atuação”.
Vitória Jurídica e Impacto Econômico para o Setor Empresarial
A decisão do STF é vista como um marco importante por especialistas. O advogado tributarista Leonardo Roesler, sócio do RCA Advogados, explica que a decisão **recoloca um limite na relação entre arrecadação e atividade econômica**, configurando uma clara vitória para as empresas prestadoras de serviços.
Roesler ressalta, no entanto, que a **recuperação de valores dependerá dos termos exatos da decisão**, incluindo possíveis modulações de efeitos, prazos de prescrição e a situação processual de cada contribuinte. Ele adverte que **não se pode esperar uma devolução automática dos últimos cinco anos para todas as empresas**.
É necessário um exame detalhado dos recolhimentos, da documentação e dos procedimentos cabíveis para a restituição ou compensação. A aplicação do precedente exige precisão quanto à tese fixada, aos regimes abrangidos e à comprovação contábil dos valores envolvidos.
Precedentes e Novos Capítulos na Discussão Tributária
Flávio Molinari, sócio da área tributária do Collavini Borges Molinari Advogados, considera a decisão **“festejada”**, especialmente porque o STF já havia se posicionado sobre temas semelhantes. Em 2017, o tribunal decidiu que o ICMS, um imposto estadual, não compõe a base de cálculo do PIS e da Cofins, no chamado Tema 69.
Além disso, no início deste mês, o STF também determinou que créditos fiscais presumidos de ICMS não podem ser incluídos na base de cálculo do PIS e da Cofins. Essa nova decisão sobre o ISS reforça a tendência de **limitação da base de cálculo dessas contribuições federais**.
Modulação de Efeitos e Futuras Discussões
Molinari aponta que a decisão, apesar de ser uma vitória para as empresas, **terá um impacto orçamentário relevante para o governo**. Ele prevê que a Procuradoria da Fazenda Nacional possivelmente pedirá a **modulação de efeitos da decisão** por meio de embargos de declaração.
Esse pedido de modulação poderá **inaugurar um novo capítulo na longa discussão sobre a base de cálculo do PIS e da Cofins**, afetando a forma como as empresas poderão recuperar valores pagos indevidamente e como o governo lidará com a perda de arrecadação. A análise detalhada dos termos do acórdão será crucial para definir os próximos passos.

O Pra Quem Investe é um portal dedicado a transformar informação financeira em conhecimento acessível. Aqui, você encontra notícias, análises, insights e conteúdos educativos criados para ajudar investidores — iniciantes ou experientes — a entender o mercado, tomar decisões mais seguras e construir um futuro financeiro sólido. Nosso objetivo é simplificar o mundo dos investimentos e mostrar, na prática, como uma boa gestão financeira pode mudar vidas.
Importante: este artigo é material educativo, escrito para ajudar você a entender como os investimentos funcionam. Ele não é uma recomendação de compra ou venda de nenhum ativo. Orientação personalizada para o seu caso faz parte da consultoria, que é um serviço à parte. Os exemplos e simulações são ilustrativos; taxas, regras e impostos podem mudar. Confira sempre as informações atualizadas nas fontes oficiais (Tesouro Direto, B3, Receita Federal, CVM) antes de tomar qualquer decisão.